❌

Vue lecture

Chine : 11 % du marché US visés d’ici 2038
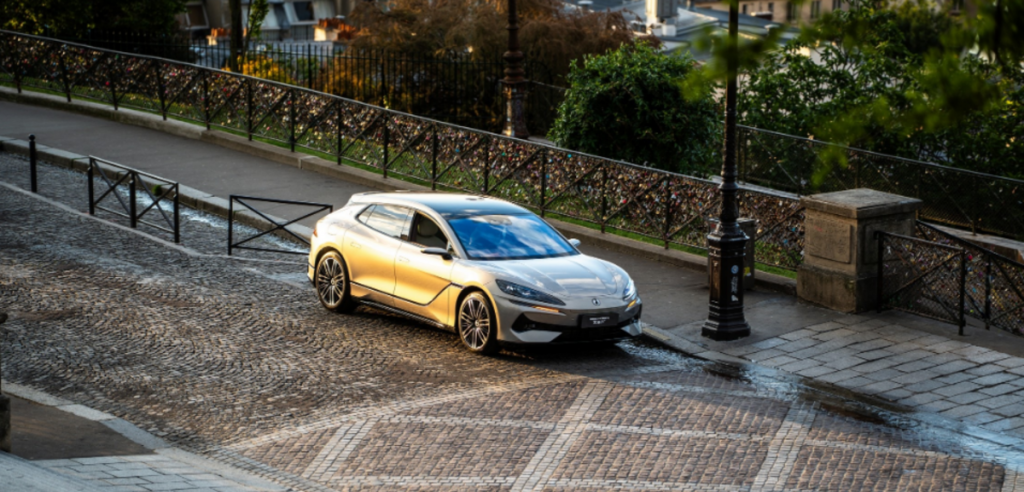
Selon Mobility Global, les constructeurs automobiles chinois pourraient capter jusqu’à 11 % du marché américain d’ici 2038 si les restrictions commerciales actuelles venaient à être assouplies.

L’industrie automobile chinoise pourrait bouleverser durablement le paysage concurrentiel américain si les barrières commerciales actuelles venaient à s’assouplir dans les années à venir. Selon une étude de la société de recherche Mobility Global, les constructeurs automobiles basés en Chine pourraient vendre jusqu’à 1,7 million de véhicules par an aux États-Unis d’ici 2038, un scénario qui représenterait environ 11 % du deuxième plus grand marché automobile mondial en termes de ventes de voitures neuves.

Un marché américain aujourd’hui verrouillé

Les voitures et camions fabriqués par des entreprises chinoises restent aujourd’hui effectivement exclus du marché américain en vertu des politiques commerciales actuellement en vigueur. Selon Peter Nagle, directeur associé de la prévision des véhicules américains chez Mobility Global, s’exprimant devant des journalistes à Detroit mercredi, il existe une probabilité qualifiée de « faible à modérée » que ces barrières soient levées au cours de la prochaine décennie, mais uniquement pour les véhicules fabriqués en Amérique du Nord. Cette estimation suppose par ailleurs que les importations en provenance directe de Chine demeurent effectivement bloquées, en raison des droits de douane particulièrement lourds actuellement imposés par les autorités américaines.

L’attrait principal des constructeurs automobiles chinois repose sur leur compétitivité tarifaire. Selon Nagle, les produits chinois sont nettement plus abordables que les autres marques automobiles, les nouveaux crossovers compacts et de taille moyenne commercialisés par les fabricants chinois dans d’autres pays affichant des prix comparables à celui d’une voiture d’occasion moyenne aux États-Unis, un positionnement tarifaire potentiellement très attractif pour le consommateur américain.

Des restrictions politiques qui freinent toute ouverture

Cette opportunité commerciale ne pourrait toutefois se concrétiser que si les décideurs politiques américains assouplissaient les règles actuelles, qui bloquent notamment les véhicules équipés de systèmes d’infodivertissement, de cartographie ou d’autres services connectés d’origine chinoise. Le président Donald Trump a par ailleurs mis en place des restrictions commerciales punitives visant également les importations automobiles en provenance du Canada et du Mexique, sans qu’aucun signe tangible n’indique un assouplissement prochain de ces mesures protectionnistes. Certains législateurs américains plaident même actuellement pour un renforcement de ces règles, dans l’optique d’interdire définitivement toute commercialisation de véhicules chinois sur le territoire américain.

Dans l’hypothèse d’un assouplissement progressif de ces restrictions, les constructeurs automobiles chinois comme BYD, Geely Automobile Holdings et SAIC Motor chercheraient probablement à exporter initialement vers les États-Unis depuis des usines de production situées au Mexique, dès 2029 selon les projections de Nagle. Ces entreprises pourraient ensuite envisager de basculer vers une production directement localisée aux États-Unis au cours de la décennie suivante, une fois que les ventes de leurs modèles les plus populaires dépasseraient le seuil d’environ 40 000 véhicules vendus annuellement, un niveau généralement considéré comme justifiant l’implantation d’une usine locale.

Un impact direct sur les constructeurs déjà présents

Selon les projections de Mobility Global, la demande pour ces modèles chinois pourrait stimuler les ventes globales de voitures neuves aux États-Unis d’environ 600 000 véhicules supplémentaires par an, apportant un nouvel élan à un marché automobile américain dont les volumes totaux sont restés relativement stables ces dernières années. Toutefois, cette percée commerciale des marques chinoises se ferait nécessairement au détriment des constructeurs automobiles déjà solidement implantés sur le marché américain, avec une perte estimée à environ un million de véhicules vendus annuellement par ces acteurs historiques.

Selon Nagle, la majorité de cette part de marché perdue serait probablement récupérée par d’autres constructeurs automobiles asiatiques déjà présents aux États-Unis, notamment Nissan Motor, Hyundai Motor et Toyota Motor, plutôt que par les seuls nouveaux entrants chinois. Cette redistribution des parts de marché illustrerait ainsi un rééquilibrage plus large au sein du secteur automobile asiatique sur le sol américain, plutôt qu’un simple transfert direct depuis les constructeurs occidentaux vers les groupes chinois.

Notre avis, par leblogauto.com

Cette projection de Mobility Global illustre l’ampleur du potentiel commercial que représenterait une ouverture, même partielle, du marché américain aux constructeurs automobiles chinois, avec un impact estimé à 600 000 véhicules supplémentaires vendus chaque année. Le scénario privilégié d’une production initiale depuis le Mexique, avant une éventuelle implantation industrielle directe aux États-Unis, reflète une stratégie de contournement progressif déjà observée par le passé chez d’autres constructeurs internationaux souhaitant s’implanter durablement sur ce marché stratégique. Le fait que la majorité des parts de marché perdues bénéficierait principalement à d’autres constructeurs asiatiques comme Toyota, Hyundai et Nissan, plutôt qu’aux groupes chinois eux-mêmes, suggère que l’essentiel de la concurrence resterait d’abord interne à l’Asie automobile plutôt que directement dirigée contre les constructeurs américains ou européens. Le contexte politique actuel, marqué par un durcissement plutôt qu’un assouplissement des restrictions commerciales sous l’administration Trump, laisse néanmoins peser une incertitude significative sur la matérialisation effective de ce scénario d’ici 2038.

L’article Chine : 11 % du marché US visés d’ici 2038 est apparu en premier sur Le Blog Auto.
  •  

La Chine prépare des contrats sur le lithium

La Bourse à terme de Guangzhou prévoit de lister dès cette année des contrats sur l’hydroxyde de lithium, un matériau clé pour les batteries de véhicules électriques à forte teneur en nickel.

L’industrie chinoise du lithium, matière première stratégique pour la fabrication des batteries destinées aux véhicules électriques, s’apprête à franchir une nouvelle étape dans sa structuration financière. Selon des personnes proches du dossier, la Bourse à terme de Guangzhou (GFEX) prévoit de lister des contrats à terme sur l’hydroxyde de lithium dès cette année, une initiative destinée à renforcer la transparence des prix et à offrir à l’ensemble de la filière automobile un outil de couverture des risques pour différents composants de batterie.

Un nouveau contrat pour un composant clé des batteries

Selon des sources ayant requis l’anonymat, n’étant pas autorisées à s’exprimer publiquement sur ce dossier, la bourse chinoise se prépare au lancement de contrats réglés physiquement pour ce matériau essentiel à la production de batteries pour véhicules électriques. L’hydroxyde de lithium se distingue du carbonate de lithium par son usage privilégié dans les batteries à teneur en nickel plus élevée, une technologie particulièrement recherchée pour les véhicules électriques nécessitant une densité énergétique importante. Ce matériau présente toutefois une durée de conservation relativement plus courte, généralement inférieure à un an, ce qui pourrait nécessiter une gestion logistique plus rigoureuse dans les entrepôts destinés à la livraison des contrats à terme.

Le calendrier précis de ce lancement reste toutefois susceptible d’évoluer, dépendant notamment de l’obtention des autorisations réglementaires nécessaires, selon les personnes interrogées. La Bourse à terme de Guangzhou n’a pas répondu aux demandes de commentaires formulées à ce sujet.

Un précédent réussi avec le carbonate de lithium

Cette initiative s’inscrit dans la continuité du lancement, en 2023, des contrats sur le carbonate de lithium par la même bourse chinoise, des instruments financiers qui ont depuis gagné en popularité tant auprès des investisseurs que des acteurs directement impliqués dans l’industrie des batteries pour véhicules électriques. La liquidité de ces contrats de carbonate a d’ailleurs sensiblement progressé depuis leur introduction sur le marché, confirmant l’intérêt croissant du secteur pour ces outils de couverture financière. Cette dynamique traduit la volonté plus large de la Chine de renforcer son influence sur la formation des prix des matières premières considérées comme essentielles à la transition énergétique mondiale, un enjeu stratégique majeur pour l’industrie automobile électrique.

Les contrats de carbonate de lithium négociés sur la Bourse de Guangzhou ont par ailleurs figuré parmi les matières premières les plus volatiles échangées sur le marché chinois. Les fluctuations importantes de l’offre et de la demande, caractéristiques d’une industrie en pleine croissance, ont généré des variations de prix particulièrement marquées, contraignant à plusieurs reprises la bourse à intervenir directement sur ce marché pour en limiter la volatilité excessive.

Des producteurs déjà positionnés sur ce nouveau marché

La Chine est devenue importatrice nette d’hydroxyde de lithium plus tôt cette année, une évolution notable expliquée en partie par un écart de prix croissant entre les marchés domestique et international pour ce matériau stratégique. Cette dépendance croissante aux importations pourrait justifier davantage l’intérêt des autorités chinoises pour la mise en place d’un instrument financier permettant de mieux encadrer et anticiper les fluctuations de prix de l’hydroxyde de lithium sur le marché intérieur.

Selon les dépôts effectués auprès des autorités compétentes, plusieurs producteurs majeurs du secteur ont déjà manifesté leur intérêt pour ce futur marché à terme. Des entreprises telles que Ganfeng Lithium Group, Tianqi Lithium Corp, Chengxin Lithium Group, Jinzhou Yongshan Lithium ainsi que Sichuan Yahua Industrial Group ont d’ores et déjà sollicité auprès de la Bourse à terme de Guangzhou leur désignation en tant qu’entrepôts de livraison pour ce futur produit financier. Cette mobilisation précoce des principaux producteurs chinois de lithium témoigne de l’importance stratégique accordée par l’industrie à ce nouvel instrument de couverture des risques.

Notre avis, par leblogauto.com

Le lancement annoncé de contrats sur l’hydroxyde de lithium confirme la volonté de la Chine de consolider son influence sur la chaîne de valeur des matières premières critiques pour l’industrie des véhicules électriques, au-delà du seul contrôle de la production physique. Le succès déjà rencontré par les contrats de carbonate de lithium depuis 2023, malgré une volatilité persistante nécessitant des interventions régulières de la bourse, laisse présager un intérêt comparable pour ce nouveau produit financier dédié aux batteries à haute teneur en nickel. La mobilisation immédiate de producteurs majeurs comme Ganfeng Lithium ou Tianqi Lithium pour se positionner comme entrepôts de livraison témoigne de l’anticipation stratégique de l’industrie face à ce nouvel outil de couverture. Le statut d’importateur net d’hydroxyde de lithium récemment acquis par la Chine ajoute une dimension supplémentaire à cette initiative, qui pourrait permettre au pays de mieux maîtriser sa dépendance croissante aux approvisionnements internationaux pour ce composant clé des batteries de véhicules électriques.

L’article La Chine prépare des contrats sur le lithium est apparu en premier sur Le Blog Auto.
  •  

Un ex-Tesla à la tête de l’IA de Hyundai

Minwoo Park, ancien cadre de Tesla et Nvidia, dirige désormais la conduite autonome de Hyundai Motor Group, avec pour mission de rattraper le retard technologique du constructeur face à ses concurrents.

Le groupe automobile sud-coréen Hyundai Motor a confié les rênes de sa division conduite autonome à Minwoo Park, un cadre de 48 ans passé par Tesla et Nvidia, dans une tentative assumée de rattraper son retard technologique face aux leaders mondiaux du secteur. Nommé plus tôt cette année, Park devient ainsi le plus jeune président de division de l’histoire du constructeur automobile, héritant d’une unité longtemps fragilisée par des guerres de territoire internes et des résultats décevants.

Un héritage technologique difficile à redresser

La situation de départ était particulièrement préoccupante pour le constructeur automobile coréen. Le logiciel d’assistance à la conduite de Hyundai s’était classé bon dernier en 2023 dans le classement établi par Consumer Reports parmi une douzaine de constructeurs automobiles présents sur le marché américain. Face à la lenteur des progrès réalisés pour corriger ces lacunes technologiques, le président exécutif Euisun Chung avait finalement décidé de recruter Park, qui avait auparavant dirigé les efforts de conduite autonome au sein de Tesla puis de Nvidia Corp.

Park se retrouve désormais confronté à la tâche redoutable de rivaliser avec des groupes comme Tesla et le constructeur chinois BYD, qui proposent déjà des technologies permettant à leurs véhicules de naviguer dans un environnement urbain complexe. Prendre du retard sur ce segment, considéré comme le plus dynamique de l’industrie automobile mondiale et estimé par Morgan Stanley à une valeur potentielle de 200 milliards de dollars d’ici 2030, mettrait directement en péril la position de Hyundai en tant que troisième plus grand constructeur automobile mondial, à l’heure où les consommateurs intègrent de plus en plus les fonctionnalités d’assistance à la conduite dans leurs décisions d’achat.

Une réorganisation en profondeur des équipes techniques

Depuis son arrivée en février dernier, Minwoo Park a entrepris une refonte complète de l’organisation interne, brisant les silos historiques entre les équipes de développement logiciel et les ingénieurs, tout en alignant les priorités stratégiques et en accélérant les processus de prise de décision au sein du groupe automobile. Bien qu’un changement de culture d’entreprise nécessite naturellement du temps pour porter ses fruits, Park a déjà constaté que ses équipes consacrent désormais davantage de temps à débattre du produit plutôt qu’à se disputer des territoires internes. « Le groupe Hyundai Motor ne manque ni de technologie ni de talent », a-t-il déclaré dans une interview écrite, précisant que le véritable défi résidait avant tout dans l’alignement organisationnel des équipes.

Le parcours personnel de Park illustre une trajectoire atypique dans le monde de l’ingénierie automobile. Né et élevé en Corée du Sud, il a étudié à l’Université de Corée où il a obtenu son diplôme en ingénierie électrique et informatique, après avoir surmonté d’importantes difficultés initiales dans ses cours de programmation, marquées par des notes médiocres. Il avait alors interrompu ses études pendant six mois pour se perfectionner en codage, travaillant comme développeur indépendant pour des plateformes de commerce en ligne au début des années 2000, avant d’obtenir un master puis un doctorat en informatique à l’université d’État de Pennsylvanie, où sa réorientation vers la vision par ordinateur s’est révélée, selon ses propres mots, la meilleure décision de sa vie.

Un objectif de conduite urbaine autonome d’ici 2029

Après avoir travaillé sur la technologie de vision par ordinateur chez Eastman Kodak et ObjectVideo, Park avait rejoint Tesla, où il avait contribué à développer le système Tesla Vision reposant sur les caméras, une contribution qui lui avait valu le prix Top Talent du constructeur en 2016. Il avait ensuite rejoint Nvidia, gravissant les échelons jusqu’au poste de vice-président en charge des équipes logicielles dédiées à la conduite sans conducteur, couvrant la perception, la fusion de capteurs et l’apprentissage automatique. Son départ pour Hyundai avait reçu la bénédiction du PDG de Nvidia, Jensen Huang, qui avait salué un rôle important pour l’industrie automobile coréenne.

La technologie de conduite autonome de Hyundai, déjà présente sur plusieurs modèles comme le Santa Fe, l’Ioniq 5 ou les véhicules Genesis, n’avait jusqu’à présent jamais réellement dépassé le stade de la conduite basique sur autoroute, échouant systématiquement à s’adapter aux environnements urbains complexes. Cette situation pourrait toutefois évoluer avec le déploiement prévu d’ici 2028 de fonctionnalités d’assistance à la conduite améliorées, avant une production en série de véhicules capables de circuler dans les rues des villes annoncée pour 2029. Ce nouveau système de conduite autonome, baptisé Atria AI, mise notamment sur l’ampleur du parc de véhicules Hyundai à travers le monde pour accumuler rapidement les données nécessaires à l’entraînement de son intelligence artificielle.

Notre avis, par leblogauto.com

Le recrutement de Minwoo Park illustre la stratégie désormais courante chez les constructeurs automobiles traditionnels consistant à s’attacher les compétences d’ingénieurs issus directement de Tesla et Nvidia pour combler leur retard technologique en matière de conduite autonome. Le pari de Hyundai sur l’échelle de sa flotte mondiale pour accélérer l’entraînement de son système Atria AI apparaît cohérent, mais reste conditionné à la capacité du groupe à transformer ce volume de données en avantage technologique réel face à des concurrents déjà bien établis. Le calendrier annoncé, avec une conduite urbaine autonome visée pour 2029, place Hyundai dans une position de rattrapage assumé plutôt que d’innovation de rupture, un choix stratégique prudent mais potentiellement risqué face à l’avance déjà consolidée de Tesla et BYD sur ce segment stratégique évalué à 200 milliards de dollars d’ici 2030. La réorganisation interne menée par Park, en cassant les silos entre équipes logicielles et ingénieurs, constitue un préalable indispensable mais ne garantit pas à elle seule la réussite technique du projet, dont l’issue dépendra largement de l’exécution opérationnelle dans les prochaines années.

L’article Un ex-Tesla à la tête de l’IA de Hyundai est apparu en premier sur Le Blog Auto.
  •  

Batteries : Pékin valide le rachat par CATL

CATL a obtenu l’autorisation d’acquérir une participation dans Chongqing Yaoning New Energy Technology, une entreprise soutenue par Geely, dans un contexte de consolidation du secteur chinois des batteries.

L’industrie chinoise des batteries pour véhicules électriques entre dans une nouvelle phase de restructuration. Contemporary Amperex Technology Co., plus connu sous l’acronyme CATL, a obtenu le feu vert des autorités pour acquérir une participation dans une entreprise de batteries liée à l’un des plus grands constructeurs automobiles du pays, une opération qui illustre le soutien croissant de Pékin à la consolidation de ce secteur stratégique.

Une prise de participation validée par les autorités chinoises

CATL va acquérir une participation dont le montant n’a pas été divulgué dans Chongqing Yaoning New Energy Technology Co., une entreprise soutenue par le constructeur automobile Geely Automobile Holdings, actuellement engagée dans la construction d’une usine de fabrication de batteries. L’approbation de cette opération a été confirmée dans une déclaration récente de l’Administration d’État pour la Réglementation du Marché de la Chine, l’autorité chargée de superviser la concurrence et les opérations de fusion-acquisition dans le pays.

Ce feu vert réglementaire traduit le soutien affiché par les autorités chinoises aux efforts de consolidation qui émergent progressivement dans le secteur des batteries, une industrie dont la croissance rapide a été portée ces dernières années par l’essor des véhicules électriques, puis plus récemment par le développement des installations de stockage d’énergie. Cette dynamique de rapprochement entre grands groupes industriels et unités de production plus modestes reflète une volonté de rationaliser un secteur en forte expansion, où la multiplication des capacités de production commence à susciter des inquiétudes.

Éviter le scénario de surcapacité de l’industrie solaire

Face à une concurrence de plus en plus intense, Pékin cherche explicitement à éviter que le secteur des batteries ne connaisse le même sort que l’industrie solaire chinoise. Cette dernière, bien que dominante sur le marché mondial de la fabrication, a vu ses principales entreprises perdre des milliards de dollars après une expansion industrielle trop rapide, largement supérieure à la croissance réelle de la demande. Selon Vincent Sun, analyste chez Morningstar, l’approbation accordée à CATL « signale l’intention du gouvernement de promouvoir la consolidation » du secteur. L’analyste souligne que l’absorption, par les grands acteurs industriels, de participations dans des unités de production de batteries soutenues par des constructeurs automobiles pourrait permettre de prévenir une expansion redondante des capacités et d’accélérer l’efficacité globale de la filière.

Malgré cette annonce, le titre CATL a chuté de 6,2 % à la Bourse de Shenzhen, les investisseurs réagissant à des publications non vérifiées circulant sur les réseaux sociaux, évoquant une possible réduction des plans de production de l’entreprise ainsi qu’une révision à la baisse de ses prévisions de bénéfices. Contacté, le groupe n’a pas immédiatement répondu aux demandes de commentaires concernant ces rumeurs.

Un encadrement renforcé de la production de batteries

Cette approbation intervient dans un contexte de mise en garde répétée de la part des autorités chinoises à l’égard des principaux fabricants de batteries du pays. À au moins deux reprises cette année, Pékin a exhorté ces industriels à limiter l’expansion de leurs capacités de production et à éviter les guerres de prix jugées destructrices, un phénomène qui avait déjà fragilisé les secteurs solaire et des énergies renouvelables par le passé. Selon le média local Caixin, la Chine a également suspendu la construction de nouveaux projets de fabrication de batteries destinées au stockage d’énergie, dans l’attente d’une révision globale des capacités industrielles prévue d’ici la fin de l’année.

Pour Leonid Mironov, gestionnaire de portefeuille chez Gavekal Capital, la combinaison de ces deux leviers réglementaires apparaît particulièrement pertinente : « La consolidation et l’interdiction de nouvelles installations de production sont deux excellents outils pour lutter contre la surproduction », a-t-il déclaré. Cette double approche, mêlant rapprochements industriels et gel temporaire des nouvelles capacités, semble ainsi constituer la stratégie privilégiée par Pékin pour assainir un secteur des batteries devenu central dans la chaîne de valeur des véhicules électriques.

Notre avis, par leblogauto.com

L’approbation accordée à CATL pour absorber une participation dans une entreprise liée à Geely confirme la volonté de Pékin de structurer un secteur des batteries jugé stratégique pour l’avenir de l’industrie automobile électrique chinoise. La référence explicite au précédent de l’industrie solaire, où la surcapacité a coûté des milliards de dollars aux acteurs du secteur, montre que les autorités chinoises tirent des leçons concrètes de leurs erreurs passées dans d’autres filières industrielles. La chute de 6,2 % du titre CATL en Bourse, alimentée par des rumeurs non confirmées, illustre néanmoins la nervosité persistante des marchés financiers face aux perspectives du secteur des batteries pour véhicules électriques. La suspension des nouveaux projets de fabrication de batteries de stockage, en attendant une révision des capacités d’ici la fin de l’année, confirme enfin que cette phase de consolidation ne fait probablement que commencer pour l’industrie chinoise des batteries.

L’article Batteries : Pékin valide le rachat par CATL est apparu en premier sur Le Blog Auto.

  •  
❌