L’éditorial de Gaëtan de Capèle : « Les retraites, un test de crédibilité pour les candidats à la présidentielle »

© Le Figaro

© Le Figaro
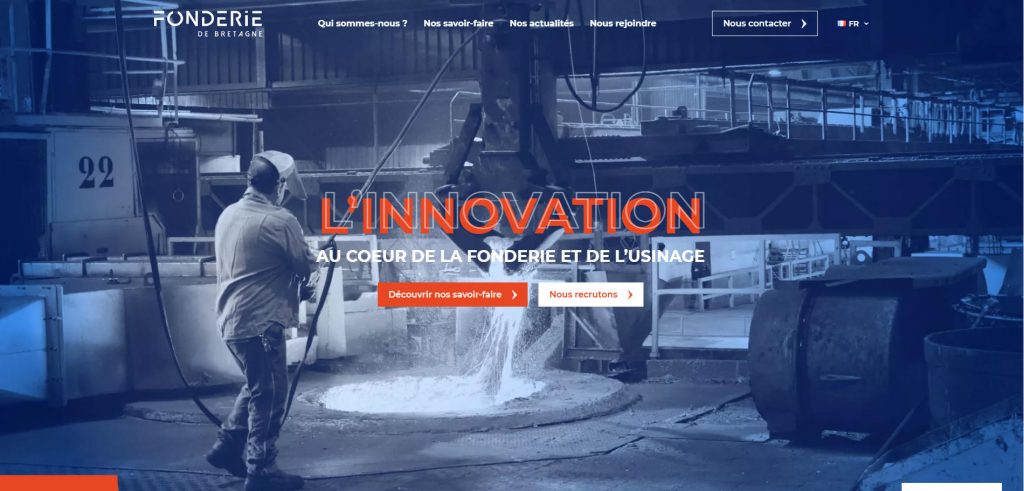
La Fonderie de Bretagne, implantée à Caudan dans le Morbihan, devrait prochainement fermer ses portes. Faute d’offre de reprise jugée suffisamment solide dans les délais impartis, le tribunal de commerce de Lorient doit examiner jeudi 15 octobre le sort de l’entreprise, fondée par Renault en 1966. Au total, 244 salariés sont concernés.
Chronique d’un gâchis industriel typique.
Fonderie de Bretagne, on vous en parle depuis quelques temps. Non que ce soit une industrie avec des centaines de milliers d’emplois à la clef. Non. Mais c’est un des symboles de la désindustrialisation de la France qui perd ses ateliers et ses emplois.
Ce mercredi 14 octobre, Fabrice Vély, maire de Caudan, a fait part à France Info de son amertume face à cette perspective. Après une visite de l’usine mardi, l’élu a décrit des salariés partagés entre colère et résignation, mais aussi déçus de voir cet outil industriel risquer de disparaître sans retrouver d’activité.
Pourtant, l’avenir industriel du site pouvait être sauvé.
En effet, en juillet, Renault avait débloqué 4,5 millions d’euros pour soutenir l’activité de son ancienne filiale. Selon le maire, une partie de cette somme pourrait contribuer à améliorer les conditions de départ des salariés et à faciliter leur retour à l’emploi. Mais pour le site, mystère.
L’élu souhaite notamment que le plan de sauvegarde de l’emploi (PSE) offre les meilleures conditions possibles aux personnes concernées. Il estime que les fonds encore disponibles pourraient servir à renforcer les mesures d’accompagnement et à soutenir les démarches de reclassement.
C’est bien joli, mais cela ne créera pas d’emplois et les 250 postes disparaissent. Il y en avait encore plus avant.
Même si la liquidation se confirme, le maire considère que le site conserve un potentiel industriel. Les bureaux et les ateliers de production pourraient accueillir d’autres activités, estime-t-il. Oui, mais quel gâchis !
La Fonderie de Bretagne est l’héritière des nombreuses fonderies (royales ou non) qui existaient en Bretagne. Entre le minerai de fer affleurant, les forêts pour le bois de chauffe, et l’eau pour alimenter les machines (soufflet de forge, marteaux, laminoirs, etc.) la Bretagne a compté une dizaine de grands complexes industriels de fonderie fonte, fer, etc.
Fonderie de Bretagne (anciennement Société bretonne de fonderie et mécanique – SBFM) est l’héritière des Forges d’Hennebont. Ce complexe a vécu 103 ans avant sa liquidation en 1963, faute d’investissement, dépassé par d’autres sites plus modernes. La moitié des salariés restant à Hennebont rejoignent alors le nouveau site de Caudan en 1966.
Ce site, c’est Renault qui le construit. Le constructeur a besoin de collecteurs en fonte pour ses moteurs, mais aussi de fusées de direction. Le site comptera jusqu’à 1 600 salariés avant de décliner peu à peu. Renault le revendra en 1998 à Teksid (propriétaire de la branche fonderie de FIAT). Le site est revendu en 2006 à un autre industriel italien. Mais les affaires ne sont pas bonnes et un plan de cession est ouvert.
Et qui revoilà ? Renault, poussé fortement par l’Etat, les collectivités locales et les syndicats, rachète son ancienne filiale en 2009. C’est là que le nom de Fonderie de Bretagne est créé. Renault investit très lourdement sur le site. Plus de 85 millions en 7 ans. Mais le mal est profond et le remède jamais pris. En difficulté financière lourde, le groupe Renault cède pour 1 € symbolique le site à un fonds d’investissement allemand. L’an dernier, Europlasma s’est porté acquéreur.
Le but était alors de produire des corps d’obus de mortier. La défense et la « souveraineté » de la France en matière de munition étant revenu au premier plan, on se dit que cela peut fonctionner. Un an et demi plus tard, pas un obus n’est sorti, le Directeur Général a été remercié, et on se dirige vers la liquidation.
Du côté des syndicats, on accuse un peu tout le monde : l’Etat, Renault, la météo, etc. Pourquoi Renault ? Car le constructeur est historiquement le propriétaire. Sauf que le Losange a déjà sauvé une première fois le site et que rien de bon n’en est sorti. Pourquoi l’Etat ? Parce qu’en tant qu’actionnaire de Renault, ces syndicats voudraient qu’ils tordent le bras de Renault pour reprendre le site et lui passer des commandes.
Au final, c’est un immense gâchis. Comme à l’époque de la révolution électrique et pétrolière, les anciennes forges n’ont pas anticipé le changement. Les grands sites industriels de l’époque ont tous sombré ! On produisait mieux et moins cher ailleurs. Et la Bretagne n’est pas la seule dans cette situation. Les Fonderies du Poitou ont mis la clef sous la porte en 2022 (aluminium et fonte) par exemple.
Et ce n’est qu’un exemple d’une France désindustrialisée par volonté politique. Exemple, GM&S fondée à La Souterraine en 1963 en tant que Socomec par Bernard Godefroy. Le site produira pour l’automobile et comptera jusqu’à 1 200 salariés. Des bassins d’emplois cruciaux dans des coins « perdus » de la France Métropolitaine. GM&S a également changé plusieurs fois de main, perdant à chaque fois des salariés, connaissant des investissement, des grèves, etc. Là encore on accuse PSA principal client de partir à l’étranger pour produire. Mais là encore le manque d’anticipation a tué les emplois.
Ces ateliers/usines sont symboliques. En 1983, au tournant de la rigueur, François Mitterrand tourne casaque et désindustrialise. Ce tatcherisme concernera la sidérurgie, les chantiers navals, l’automobile. Pour lui, l’avenir réside dans la haute technologie, l’informatique, le nucléaire et l’aéronautique et surtout les services. Il rêve une France du tertiaire. Sauf que cette France ne peut pas générer autant d’emplois qu’elle en détruit.
Au final, on vit encore les soubresauts de ce virage et l’héritage qu’il a laissé à d’autres politiques qui l’ont continué bon an mal an. Les grands patrons Français comme Serge Tchuruk (Alcatel) théoriseront même une France sans usines, une France de cols blancs et plus de cols bleus. Sauf qu’allez leur dire Monsieur Tchuruk à ces 244 salariés qu’ils vont devenir informaticiens ou autres. Cela les fera sans doute rire jaune.
Certains de nos voisins, on repoussé cette désindustrialisation. Mais, la mondialisation fait que même l’Allemagne qui a protégé son industrie va connaître un coup de bambou monstrueux sous peu. L’industrie allemande a perdu près de 245 500 à 250 000 emplois depuis 2019. Le mouvement continue et rien que le secteur automobile s’attend à une perte cumulée d’environ 225 000 emplois d’ici 2035 depuis 2019.
Le VE est à la fois une bonne et une mauvais chose pour les emplois en France. Le mauvais côté, c’est que l’on n’a plus besoin de fonte ou si peu. Pas de collecteurs de gaz d’échappement par exemple. Un moteur est moins complexe à monter et demande moins de main d’oeuvre.
Dans le même temps, le prix plus élevé de ces véhicules fait que les constructeurs peuvent de nouveau produire en France en gardant une bonne marge financière. Renault et PSA par exemple produise dans le nord / nord-est de la France. Sauf que ces bassins d’emplois ne remplacent pas totalement ceux qui sont détruits, et surtout, Caudan est loin de Douai par exemple.
Il faut vivre avec son temps parait-il. Faute d’anticipation, on a un nouvel exemple d’une industrie qui disparait et d’humains sur le carreau. Michelin, Renault, Peugeot-Citroën, et bien d’autres délocalisent face à la mondialisation.
L’article Fonderie de Bretagne : 244 emplois menacés, la liquidation judiciaire se profile est apparu en premier sur Le Blog Auto.
© PHOTO IRIB/REUTERS
Quelques jours après les chiffres sur le marché des PC, ceux des smartphones révèlent une réalité quasi identique : un fort recul, entrainé largement par la hausse spectaculaire des prix de la mémoire vive.
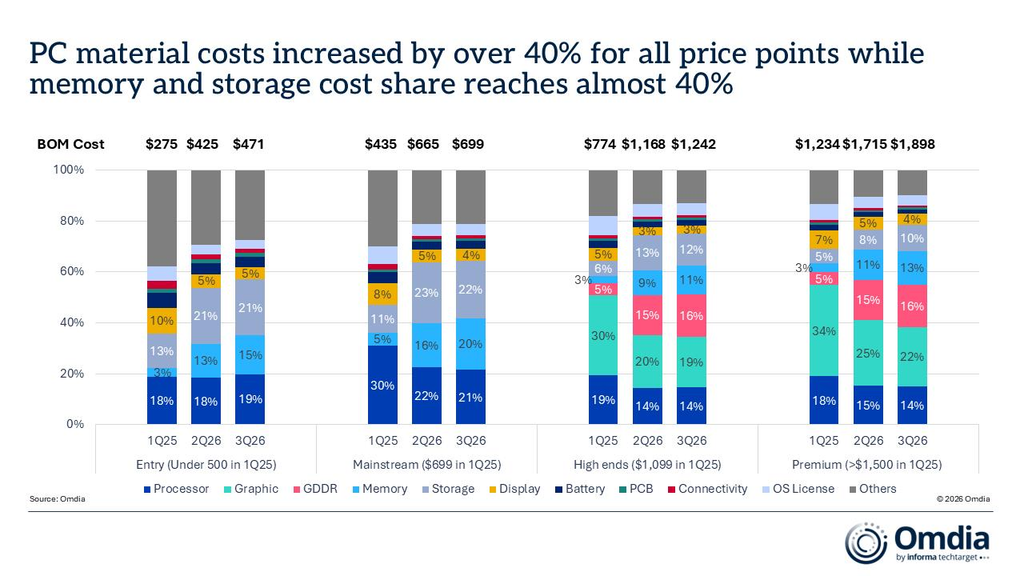
Le 9 octobre, nous indiquions que le marché des PC avait plongé de 20 %, chiffre que l’on retrouvait chez plusieurs cabinets d’analyse, dont IDC et Omdia (anciennement Canalys). Ce chiffre correspondait au recul des expéditions mondiales, comparé à celui du troisième trimestre 2025. Ce recul brutal était expliqué en grande partie par le prix de la RAM et, dans une moindre mesure, par celui de la NAND (utilisée dans les SSD). Selon Omdia, le prix du duo RAM-NAND représente 40 % de celui d’un PC neuf en moyenne, contre 15 % un an plus tôt.
Sans trop de surprise, la situation est identique pour les smartphones. Les chiffres publiés par Counterpoint montrent la même ampleur : le troisième trimestre a enregistré une chute de 20 % des expéditions mondiales par rapport au même trimestre l’année dernière. Le cabinet d’analyse met amplement en avant les tarifs de la RAM comme facteur principal, avec à la clé une augmentation moyenne de 20 % des prix des smartphones depuis le début.
La situation est semblable sur d’autres points. Sur le marché PC, cette dégringolade n’a entraîné aucun remaniement dans le classement des plus gros constructeurs. Il en va de même pour les smartphones, Samsung restant en première place avec 23 % de parts de marché, Apple étant juste derrière avec 22 %. Les deux entreprises ont perdu des plumes, mais moins que leurs concurrents. Xiaomi, par exemple, chute lourdement avec une baisse de plus de 30 % sur un an.
Pour Apple, les nouvelles ne sont pas toutes mauvaises, car c’est la première fois que la société de Cupertino dépasse la barre des 20 % à l’échelle mondiale sur un troisième trimestre. Deux raisons sont avancées par Counterpoint. D’abord, l’absence d’iPhone 18 non Pro, se traduisant par des approvisionnements moindres des distributeurs et donc des livraisons moindres. Ensuite, la hausse des prix n’est arrivée qu’en fin de trimestre. Les iPhone 18 Pro et Pro Max ayant connu un meilleur démarrage que leurs prédécesseurs (surtout en Chine), Apple arrive à s’en sortir.
Counterpoint confirme également que le haut de gamme s’en sort mieux que l’entrée et le milieu de gamme. En aout dernier, nous indiquions déjà que la crise de la mémoire plombait ces segments. À eux seuls, la RAM et la NAND peuvent représenter les deux tiers du prix d’un appareil, privilégiant les constructeurs ayant investi le secteur premium, dont Samsung et Apple.
Peut-on apercevoir une embellie à l’horizon ? Pas vraiment. Si l’on en croit Trendforce, le marché de la NAND pourrait commencer à entrevoir une petite amélioration durant le second semestre 2027, mais celui de la RAM restera très tendu jusqu’à nouvel ordre.
Les habitudes de la clientèle évoluent également, selon Counterpoint : « Les consommateurs conservent leurs appareils plus longtemps que prévu, envisageant de plus en plus les appareils reconditionnés et privilégiant les appareils de plus grande valeur, tandis que les fabricants ajustent leurs portefeuilles, leurs prix et leurs stratégies de marché pour protéger leur rentabilité ».
Mais le cabinet est pessimiste sur la suite pour l’instant : « Une reprise significative des volumes globaux est peu probable tant que les coûts des composants et les conditions d’approvisionnement ne s’amélioreront pas ».

© tanaonte - stock.adobe.com

© Photo RICCARDO MILANI/Hans Lucas/AFP

© François BOUCHON


© Le Figaro
© Photo Florence Lo/REUTERS

© PHOTO RIE KIKUCHI/AFP
IDC et Omdia (anciennement Canalys) ont publié leurs chiffres préliminaires pour les ventes d’ordinateurs pour le troisième trimestre. Le moins que l’on puisse dire est qu’ils ne sont pas bons, avec un recul très net sur un an.
On pouvait le pressentir, IDC et Omdia le confirment. Si les chiffres sont légèrement différents entre les deux cabinets d’analyse, la tendance est peu ou prou la même. Sur le troisième trimestre 2026, les expéditions mondiales ont reculé d’environ 20 % par rapport à 2025. La chute est brutale, mais les constructeurs ne font pas tous grise mine dans les mêmes proportions.
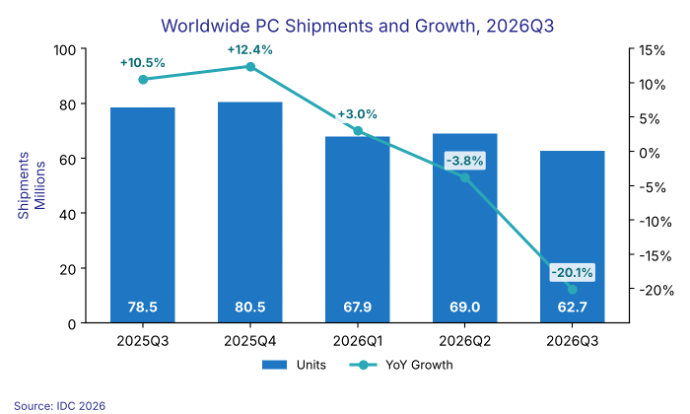
Chez IDC, les expéditions mondiales ont reculé de 20,1 % sur un an, à 62,7 millions d’unités. C’est le deuxième trimestre consécutif de baisse, après −3,8 % au 2ᵉ trimestre. Le recul est aussi de 9,1 % par rapport au trimestre précédent, alors que le 3ᵉ trimestre dépasse habituellement le 2ᵉ.

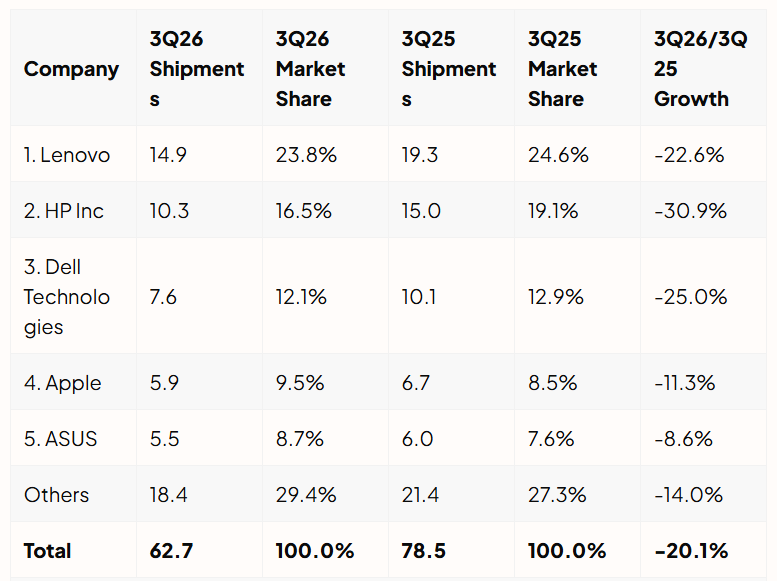
Comme on peut le voir dans le tableau fourni par IDC, le recul est général, mais certaines entreprises s’en tirent mieux que d’autres. Lenovo, HP et Dell ont tous reculé plus vite que le marché et cèdent ensemble 4,2 points de part. À eux trois, ils représentent 11,6 des 15,8 millions d’unités perdues, soit environ 73 % de la baisse. Apple et ASUS s’en tirent mieux, mais la claque reste marquée.
Dans la FAQ fournie, IDC répond à l’éléphant dans la pièce : pourquoi les livraisons de PC ont-elles reculé durant un trimestre habituellement plus fort ? Parce que les constructeurs ont tous fait des stocks avant l’inévitable augmentation des prix des composants, menée par celle de la RAM. Pour rappel, les tarifs de la mémoire explosent depuis que les producteurs ont abandonné la DRAM au profit de la HBM dont les datacenters IA sont si friands. Surtout, elle est beaucoup plus onéreuse et beaucoup plus rentable.

IDC estime cependant que les prix vont baisser, bien que « modestement et brièvement », car les stocks restent élevés. Ils pourraient donc donner lieu à des promotions (par exemple pour le Black Friday et les fêtes de fin d’année), mais la demande serait faible, indique le cabinet.
Pour IDC, l’avenir n’est guère lumineux pour cette demande : « La détérioration des conditions macroéconomiques est la principale préoccupation. Une économie plus faible pourrait encore affaiblir la demande, et avec les prix toujours élevés et l’offre limitée, les perspectives pour le reste de 2026 et l’entrée en 2027 pourraient se détériorer ».
Chez Omdia, les chiffres sont légèrement différents mais rejoignent largement ceux d’IDC. En moyenne, le recul est de - 21,2 % sur un an pour le troisième trimestre.
Selon l’un des analystes, Ben Yeh, la part de la DRAM et des SSD est passée de 15 % du coût moyen d’un PC à près de 40 %. « Bien que les fabricants de PC aient augmenté les prix à plusieurs reprises au cours des derniers trimestres, ces hausses n’ont pas encore totalement compensé l’impact. Ces pressions devraient persister, et le déclin actuel pourrait n’être que le début d’un nouveau cycle descendant », ajoute-t-il.

Pour Omdia, la baisse va donc se poursuivre et devrait atteindre - 24 % sur le quatrième trimestre en glissement annuel, d’ordinaire porté par les fêtes de fin d’année. Point intéressant en revanche : même en tenant compte des baisses franches dans les volumes expédiés, le classement des constructeurs n’a guère changé.
Lenovo reste ainsi en tête avec 25,7 % de parts de marché, suivi par HP et Dell, avec respectivement 17,8 et 13,1 %, même si tous ces chiffres ont baissé d’une année sur l’autre. Pour Apple et ASUS, l’histoire est légèrement différente. Non seulement la baisse de leurs volumes est moins prononcée, mais ces deux entreprises ont grapillé des parts de marché, Apple passant notamment de 10,4 à 11,7 % des volumes écoulés sur un an. Pour Omdia, l’entreprise de Cupertino a été sauvée par son profil premium, mais le MacBook Neo pourrait avoir joué un rôle, tant son tarif lui a permis de se vendre comme des petits pains. Le maintien d’ASUS n’est en revanche pas expliqué.
Dans l’ensemble, ce décrochage était annoncé. IDC prévoyait déjà −11,3 % sur l’année 2026, avec un marché en valeur en hausse de 1,6 % à 274 milliards de dollars grâce à la hausse des prix. En juin dernier, IDC avait pronostiqué une chute de 20 % au 4ᵉ trimestre et une pénurie de mémoire durant jusqu’à fin 2027. La baisse de 20 % arrive donc un trimestre plus tôt que prévu.
Si d’autres cabinets comme Gartner et Counterpoint n’ont pas encore publié leurs chiffres, il est probable qu’ils n’aient pas de nouvelles plus joyeuses à annoncer. Les projections d’IDC et Omdia vont en effet dans le même sens : le marché ne va pas se réveiller de sitôt, et il faudra attendre une détente sur le marché de la DRAM, qui pourrait ne pas arriver avant plusieurs années. D’ici là, plusieurs marchés auront peut-être été remodelés.

© Jonathan Ernst / REUTERS

© Photo YUICHI YAMAZAKI/AFP
© PHOTO WANG ZHAO/REUTERS