❌

Vue lecture

Mercedes teste la batterie solide Gen4 de ProLogium
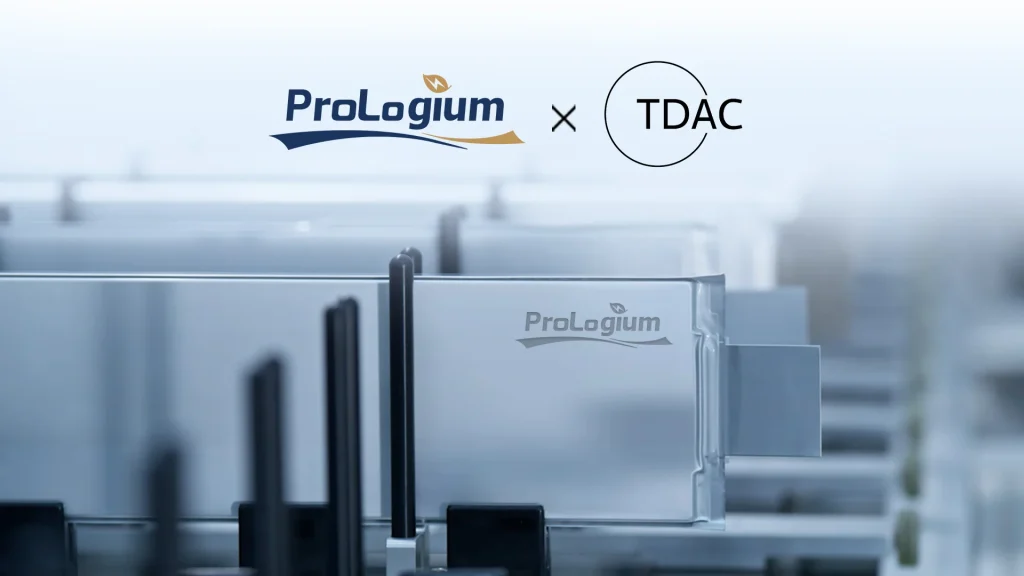
Une cellule de batterie tout état Gen4 Superfluidized de ProLogium

Mercedes-Benz a signé un accord avec ProLogium pour tester en priorité les cellules à état solide Gen4, annoncées jusqu’à 400 Wh/kg et une charge de 5 à 80 % en 6,4 minutes, sans toutefois garantir une production en série.

Mercedes-Benz intensifie sa quête technologique autour des batteries à état solide, considérées comme la prochaine révolution pour l’autonomie et la rapidité de recharge des véhicules électriques. Le constructeur automobile allemand a signé un nouvel accord avec le développeur taïwanais ProLogium, lui garantissant un accès prioritaire aux cellules Gen4 à des fins d’évaluation technique, avant toute décision concernant leur intégration dans de futurs véhicules de production.

Un accord d’évaluation, pas d’approvisionnement exclusif

Les ingénieurs de Mercedes-Benz procéderont à une évaluation approfondie des performances électriques, du comportement thermique et de la sécurité de ces nouvelles cellules, étape indispensable avant d’envisager leur déploiement sur une plateforme de véhicule électrique de série. Il convient toutefois de préciser que cet accord porte uniquement sur un accès prioritaire aux fins de tests, et non sur un approvisionnement exclusif garanti. Aucun modèle Mercedes spécifique destiné à accueillir la technologie Gen4 n’a été annoncé à ce jour, pas plus qu’un calendrier précis pour une éventuelle production de masse de ces batteries dans l’industrie automobile.

Les chiffres techniques avancés par ProLogium apparaissent particulièrement impressionnants, davantage même que l’accord commercial lui-même. Selon la documentation technique officielle du développeur, la Gen4 afficherait une densité énergétique spécifique pouvant atteindre 400 Wh/kg, associée à une capacité de charge rapide permettant de passer de 5 % à 80 % de charge en environ 6,4 minutes seulement. Cette architecture repose sur un électrolyte entièrement inorganique, un séparateur en céramique ainsi qu’un mécanisme de sécurité actif propre à l’entreprise taïwanaise.

Des performances encore à confirmer indépendamment

Une nuance importante s’impose néanmoins entre les performances revendiquées par ProLogium et celles vérifiées de manière totalement indépendante. L’organisme de certification TÜV a confirmé une densité énergétique de 381 Wh/kg pour une cellule de grande taille de 185,4 Ah appartenant à la génération Gen3.5, déjà en production de masse dans l’usine taïwanaise de l’entreprise. La valeur supérieure de 400 Wh/kg, quant à elle, concerne spécifiquement la future génération Gen4 et demeure pour l’instant une spécification déclarée unilatéralement par le développeur, sans validation externe équivalente à celle obtenue par la génération précédente.

Mercedes-Benz ne mise d’ailleurs pas uniquement sur ce seul partenaire technologique pour sa stratégie de batteries à état solide. Le constructeur automobile collabore également avec l’entreprise Factorial, dont les cellules FEST ont déjà été testées directement à bord d’un véhicule Mercedes-Benz en conditions réelles. Cette approche parallèle, combinant plusieurs partenaires technologiques, permet au groupe allemand de comparer concrètement différentes architectures de batteries à état solide par une validation pratique rigoureuse, plutôt que de se fier uniquement aux données techniques communiquées lors de présentations commerciales.

Une montée en puissance industrielle déjà engagée en Europe

ProLogium ne se limite pas à la seule phase de recherche en laboratoire pour cette nouvelle génération de batteries. La Gen3.5 est d’ores et déjà produite industriellement dans son usine taïwanaise, tandis que l’entreprise estime que la transition vers la Gen4 ne nécessitera des modifications que sur environ 10 % des équipements de production existants, un atout industriel non négligeable pour accélérer une éventuelle montée en cadence. En Europe, ProLogium construit par ailleurs une usine à Dunkerque, dont la première phase vise une capacité progressive de 4 gigawattheures par an d’ici 2030, la capacité maximale prévue pour l’ensemble du site atteignant 44 gigawattheures.

D’autres projets concurrents progressent simultanément sur ce marché des batteries à état solide, ce qui relativise la portée immédiate de cet accord avec Mercedes-Benz. Il ne s’agit donc pas d’une promesse ferme d’une « batterie de six minutes » prête à équiper les prochains véhicules électriques du constructeur, mais plutôt du passage de la Gen4 vers une phase de validation complète par l’un des plus grands groupes automobiles mondiaux, étape nécessaire mais non suffisante avant toute commercialisation effective.

Notre avis, par leblogauto.com

Cet accord entre Mercedes-Benz et ProLogium illustre la prudence méthodologique adoptée par les constructeurs automobiles face aux annonces spectaculaires entourant les batteries à état solide, où le marketing technologique précède souvent largement la validation industrielle réelle. L’écart entre les 400 Wh/kg annoncés pour la Gen4 et les 381 Wh/kg effectivement certifiés par le TÜV pour la génération précédente rappelle la nécessité de distinguer systématiquement les spécifications déclarées des performances indépendamment vérifiées. La stratégie de diversification de Mercedes-Benz, testant simultanément les cellules de ProLogium et de Factorial, témoigne d’une approche pragmatique visant à sécuriser plusieurs options technologiques plutôt que de parier sur un seul fournisseur pour cette rupture technologique majeure. L’investissement industriel de ProLogium à Dunkerque, avec une capacité maximale visée de 44 gigawattheures, confirme néanmoins que cette technologie de batterie à état solide dépasse désormais le stade purement expérimental pour s’ancrer progressivement dans une réalité industrielle européenne, même si le prochain jalon décisif reste l’issue des tests de qualification menés par Mercedes-Benz.

L’article Mercedes teste la batterie solide Gen4 de ProLogium est apparu en premier sur Le Blog Auto.
  •  

Le lithium chinois chute de 25 % en un mois

Les contrats à terme sur le lithium ont perdu un quart de leur valeur en Chine ce mois-ci, le prix du carbonate de lithium passant sous les 120 000 yuans la tonne face aux inquiétudes sur la demande des batteries pour véhicules électriques.

Le marché chinois du lithium, matière première essentielle à la fabrication des batteries de véhicules électriques, traverse un épisode de forte correction. Les contrats à terme négociés sur ce métal ont perdu un quart de leur valeur en l’espace d’un seul mois, sous l’effet d’inquiétudes croissantes concernant la résilience de la demande, après une année pourtant particulièrement dynamique pour cette industrie stratégique.

Une chute spectaculaire des cours en quelques semaines

Le contrat de carbonate de lithium négocié sur la Bourse de Guangzhou, forme raffinée du métal utilisée aussi bien dans les batteries de véhicules électriques que dans les systèmes de stockage d’énergie à grande échelle, est passé sous la barre des 120 000 yuans la tonne, soit environ 17 900 dollars, contre plus de 160 000 yuans au début du mois de septembre. Cette correction intervient après une période de forte reprise du marché : il y a un an seulement, ce même contrat s’échangeait autour de 74 000 yuans la tonne, porté notamment par des contraintes sur l’approvisionnement minier, une croissance soutenue des exportations et l’émergence des batteries de stockage à grande échelle comme nouveau relais de demande.

Selon Adam Megginson, analyste principal des prix du lithium chez le cabinet de conseil Benchmark Mineral Intelligence, un sentiment croissant de doute s’est installé quant à la capacité de la consommation à absorber la forte production de cellules de batteries observée récemment d’ici la fin de l’année. L’analyste précise que l’enjeu ne porte pas sur la demande immédiate, mais bien sur les inquiétudes relatives à la résilience de la demande à moyen terme pour ce composant clé de l’industrie des véhicules électriques.

Une surcapacité industrielle alourdie par de nouvelles contraintes

Comme de nombreux secteurs industriels chinois, pourtant florissants, les fabricants de batteries ont construit une capacité de production nettement supérieure à la demande réelle du marché. L’imposition d’une nouvelle taxe sur la consommation de batteries lithium-ion, combinée à des vents contraires macroéconomiques affectant l’ensemble de l’économie chinoise, assombrit davantage les perspectives de demande à court et moyen terme. Les barrières commerciales mondiales, en particulier celles imposées par l’Union européenne, ainsi qu’un resserrement de la politique monétaire américaine, constituent des risques supplémentaires pesant sur ces perspectives déjà fragilisées.

Dans ce contexte tendu, une enquête privée sur les niveaux de stocks chinois, publiée plus tôt ce mois-ci, a particulièrement déconcerté les acteurs du secteur en révélant des réserves bien plus importantes qu’anticipé, suscitant un débat animé au sein de l’industrie sur l’état réel de la demande en lithium. La chute du cours en Bourse de Contemporary Amperex Technology, plus grand fabricant mondial de batteries pour véhicules électriques, a également contribué à alimenter des titres de presse particulièrement négatifs sur l’état de santé du secteur.

Des avis partagés sur l’ampleur réelle de la correction

Certains acteurs du secteur, notamment en dehors de Chine, estiment toutefois que cette nervosité et la chute brutale des prix ont été largement exagérées. Ignacio Mehech, directeur général de la société minière chilienne CleanTech Lithium, a ainsi estimé lors d’un entretien à Santiago que cette baisse reposait davantage sur le sentiment de certains investisseurs que sur les véritables fondamentaux du marché, jugeant qu’elle devrait s’inverser à court terme, les analystes continuant d’anticiper un déficit d’approvisionnement pour les années à venir.

Jordan Roberts, analyste senior chez le cabinet de conseil Project Blue, souligne pour sa part que le marché chinois des véhicules électriques connaît actuellement un ralentissement, avec un écart croissant entre la production de cellules de batteries destinées au stockage d’énergie et les installations réellement mises en service. Les attentes d’une amélioration de l’approvisionnement en lithium d’ici 2027 pèseraient également sur les prix actuels. L’analyste nuance toutefois ce constat en précisant que l’équilibre sous-jacent entre l’offre et la demande continue d’indiquer des déficits mensuels pour le reste de l’année, ce qui devrait entraîner une réduction continue des stocks, bien qu’à un rythme plus modéré, offrant ainsi un certain soutien aux prix du lithium à moyen terme.

Notre avis, par leblogauto.com

Cette chute de 25 % du prix du lithium en seulement un mois illustre la volatilité structurelle qui continue de caractériser le marché des matières premières essentielles à l’industrie des véhicules électriques, un secteur pourtant présenté comme stratégique et porteur sur le long terme. La divergence d’analyse entre acteurs chinois, inquiets d’une surcapacité structurelle, et observateurs internationaux comme CleanTech Lithium, qui évoquent un mouvement purement spéculatif, révèle la difficulté à établir un diagnostic fiable sur l’équilibre réel entre offre et demande de lithium. La chute concomitante des actions de CATL, premier fabricant mondial de batteries, confirme que cette correction dépasse le seul segment des matières premières pour toucher l’ensemble de la chaîne de valeur de l’industrie des batteries pour véhicules électriques. Si les prévisions de déficit mensuel évoquées par Project Blue se confirment pour le reste de l’année, cette correction actuelle pourrait n’être qu’un épisode temporaire avant une stabilisation, voire un rebond des prix du lithium à moyen terme.

L’article Le lithium chinois chute de 25 % en un mois est apparu en premier sur Le Blog Auto.
  •  

VW-Gotion : 3,7 Mds$ pour des batteries hors Chine

Volkswagen et Gotion High-Tech prévoient d’investir 3,22 milliards d’euros dans trois sites de production de batteries en Espagne, en Slovaquie et au Maroc, pour construire une chaîne d’approvisionnement de véhicules électriques indépendante de la Chine.

Le constructeur automobile allemand Volkswagen et le fabricant chinois de batteries Gotion High-Tech franchissent une nouvelle étape dans leur partenariat stratégique, avec l’annonce d’un investissement conjoint de 3,22 milliards d’euros, soit environ 3,7 milliards de dollars, destiné à développer des installations de production de batteries en Europe et en Afrique du Nord. Cette opération s’inscrit dans une stratégie plus large visant à mettre en place une chaîne d’approvisionnement pour les véhicules électriques indépendante de la Chine.

Trois sites industriels en Espagne, Slovaquie et Maroc

Selon un communiqué publié par le fabricant chinois, Volkswagen et Gotion envisagent de construire des usines de batteries en Espagne et en Slovaquie, ainsi qu’une installation dédiée au Maroc pour la fabrication de matériaux de cathode. Ces sites industriels seront gérés par des coentreprises, l’investissement financier étant réparti de manière quasiment équitable entre les deux partenaires. Le site espagnol, implanté à Valence, affichera une production annuelle de 29,1 gigawattheures, ce qui en ferait l’une des plus importantes installations de la région européenne. L’usine slovaque de Šurany sera quant à elle de taille plus modeste, avec une capacité de 8,4 gigawattheures, tandis que l’usine marocaine de Kénitra produira environ 100 000 tonnes de matériaux de cathode au lithium-fer-phosphate, technologie connue sous l’acronyme LFP, chaque année.

Cette annonce a immédiatement produit un effet sur les marchés financiers chinois : les actions de Gotion ont bondi de leur limite quotidienne de 10 % à la Bourse de Shenzhen mardi, bien que le titre demeure toujours en baisse de plus d’un quart depuis le début de l’année. Les investissements annoncés nécessitent encore l’obtention des approbations réglementaires nécessaires, a précisé Gotion dans son communiqué.

Renforcer la production européenne de batteries après les échecs de Northvolt et Britishvolt

Ces nouveaux sites industriels viendraient renforcer les capacités de fabrication de batteries en Europe, dans un contexte marqué par l’échec de plusieurs projets majeurs sur le continent, notamment ceux de Northvolt en Suède et de Britishvolt au Royaume-Uni, confrontés à des difficultés technologiques et à des coûts de production particulièrement élevés. Volkswagen avait pour sa part nourri d’ambitieux projets de fabrication interne de batteries via sa division dédiée PowerCo, mais le constructeur automobile allemand a depuis revu ces ambitions à la baisse, rendant d’autant plus stratégique ce partenariat renforcé avec Gotion.

Volkswagen est déjà le principal actionnaire de Gotion, entreprise basée à Hefei en Chine, mais ce nouvel investissement conjoint témoigne d’un resserrement supplémentaire des liens entre les deux groupes, à un moment où la concurrence s’intensifie aussi bien sur le marché automobile chinois que sur le marché européen. De son côté, Gotion accélère son expansion internationale hors de Chine, avec un objectif affiché de doubler ses expéditions à l’étranger au cours de cette année.

Un enjeu stratégique pour la souveraineté industrielle européenne

Ce partenariat industriel entre Volkswagen et Gotion illustre les défis considérables auxquels font face les constructeurs automobiles européens pour sécuriser leur approvisionnement en batteries, composant central et particulièrement coûteux de la chaîne de valeur des véhicules électriques. Les déboires rencontrés par Northvolt et Britishvolt ont mis en lumière la difficulté pour des acteurs purement européens de développer seuls une industrie de la batterie compétitive, poussant les grands groupes automobiles du continent à privilégier des partenariats avec des entreprises chinoises déjà expérimentées dans ce domaine technologique.

Cette stratégie de diversification géographique de la production, répartie entre l’Espagne, la Slovaquie et le Maroc, permet également à Volkswagen de limiter sa dépendance à un site unique tout en bénéficiant de coûts de production potentiellement compétitifs, notamment grâce à l’implantation marocaine dédiée aux matériaux de cathode. Cette diversification des sources d’approvisionnement en composants essentiels à la fabrication des batteries lithium-ion s’inscrit dans une logique plus large de résilience industrielle pour l’ensemble du secteur automobile électrique européen.

Notre avis, par leblogauto.com

Cet investissement de 3,7 milliards de dollars confirme la dépendance croissante de l’industrie automobile européenne envers l’expertise technologique chinoise en matière de batteries, malgré les ambitions initiales de Volkswagen de développer une production entièrement internalisée via sa filiale PowerCo. La réaction très positive du marché boursier chinois, avec une hausse de 10 % du titre Gotion, traduit la confiance des investisseurs dans la pertinence stratégique de ce rapprochement renforcé entre les deux groupes. Le choix de répartir la production entre trois pays aux profils industriels différents, l’Espagne pour les cellules à grande échelle, la Slovaquie pour une capacité complémentaire, et le Maroc pour les matériaux de cathode, illustre une approche pragmatique visant à sécuriser l’ensemble de la chaîne de valeur plutôt qu’un seul maillon de la production de batteries. Face aux échecs retentissants de Northvolt et Britishvolt, ce partenariat sino-allemand pourrait constituer un modèle alternatif pour l’industrie européenne, misant sur la coopération avec des acteurs chinois déjà matures technologiquement plutôt que sur une autonomie industrielle complète, encore difficile à atteindre à court terme.

L’article VW-Gotion : 3,7 Mds$ pour des batteries hors Chine est apparu en premier sur Le Blog Auto.

  •  

Chine : 11 % du marché US visés d’ici 2038

Selon la société Mobility Global, les constructeurs automobiles chinois pourraient capter jusqu’à 11 % du marché américain d’ici 2038, à condition que les restrictions commerciales actuelles soient assouplies.

L’industrie automobile chinoise pourrait bouleverser durablement le paysage concurrentiel américain si les barrières commerciales actuelles venaient à s’assouplir dans les années à venir. Selon une étude de la société de recherche Mobility Global, les constructeurs automobiles basés en Chine pourraient vendre jusqu’à 1,7 million de véhicules par an aux États-Unis d’ici 2038, un scénario qui représenterait environ 11 % du deuxième plus grand marché automobile mondial en termes de ventes de voitures neuves.

Un marché américain aujourd’hui verrouillé

Les voitures et camions fabriqués par des entreprises chinoises restent aujourd’hui effectivement exclus du marché américain en vertu des politiques commerciales actuellement en vigueur. Selon Peter Nagle, directeur associé de la prévision des véhicules américains chez Mobility Global, s’exprimant devant des journalistes à Detroit mercredi, il existe une probabilité qualifiée de « faible à modérée » que ces barrières soient levées au cours de la prochaine décennie, mais uniquement pour les véhicules fabriqués en Amérique du Nord. Cette estimation suppose par ailleurs que les importations en provenance directe de Chine demeurent effectivement bloquées, en raison des droits de douane particulièrement élevés actuellement imposés par les autorités américaines.

L’attrait principal des constructeurs automobiles chinois repose sur leur compétitivité tarifaire. Selon Nagle, les produits chinois sont nettement plus abordables que les autres marques automobiles, les nouveaux crossovers compacts et de taille moyenne commercialisés par les fabricants chinois dans d’autres pays affichant des prix comparables à celui d’une voiture d’occasion moyenne aux États-Unis, un positionnement tarifaire potentiellement très attractif pour le consommateur américain.

Des restrictions politiques qui freinent toute ouverture

Cette opportunité commerciale ne pourrait toutefois se concrétiser que si les décideurs politiques américains assouplissaient les règles actuelles, qui bloquent notamment les véhicules équipés de systèmes d’infodivertissement, de cartographie ou d’autres services connectés d’origine chinoise. Le président Donald Trump a par ailleurs mis en place des restrictions commerciales punitives visant également les importations automobiles en provenance du Canada et du Mexique, sans qu’aucun signe tangible n’indique un assouplissement prochain de ces mesures protectionnistes. Certains législateurs américains plaident même actuellement pour un renforcement de ces règles, dans l’optique d’interdire définitivement toute commercialisation de véhicules chinois sur le territoire américain.

Dans l’hypothèse d’un assouplissement progressif de ces restrictions, les constructeurs automobiles chinois comme BYD, Geely Automobile Holdings et SAIC Motor chercheraient probablement à exporter initialement vers les États-Unis depuis des usines de production situées au Mexique, dès 2029 selon les projections de Nagle. Ces entreprises pourraient ensuite envisager de basculer vers une production directement localisée aux États-Unis au cours de la décennie suivante, une fois que les ventes de leurs modèles les plus populaires dépasseraient le seuil d’environ 40 000 véhicules vendus annuellement, un niveau généralement considéré comme justifiant l’implantation d’une usine locale.

Un impact direct sur les constructeurs déjà présents

Selon les projections de Mobility Global, la demande pour ces modèles chinois pourrait stimuler les ventes globales de voitures neuves aux États-Unis d’environ 600 000 véhicules supplémentaires par an, apportant un nouvel élan à un marché automobile américain dont les volumes totaux sont restés relativement stables ces dernières années. Toutefois, cette percée commerciale des marques chinoises se ferait nécessairement au détriment des constructeurs automobiles déjà solidement implantés sur le marché américain, avec une perte estimée à environ un million de véhicules vendus annuellement par ces acteurs historiques.

Selon Nagle, la majorité de cette part de marché perdue serait probablement récupérée par d’autres constructeurs automobiles asiatiques déjà présents aux États-Unis, notamment Nissan Motor, Hyundai Motor et Toyota Motor, plutôt que par les seuls nouveaux entrants chinois. Cette redistribution des parts de marché illustrerait ainsi un rééquilibrage plus large au sein du secteur automobile asiatique sur le sol américain, plutôt qu’un simple transfert direct depuis les constructeurs occidentaux vers les groupes chinois.

Notre avis, par leblogauto.com

Cette projection de Mobility Global illustre l’ampleur du potentiel commercial que représenterait une ouverture, même partielle, du marché américain aux constructeurs automobiles chinois, avec un impact estimé à 600 000 véhicules supplémentaires vendus chaque année. Le scénario privilégié d’une production initiale depuis le Mexique, avant une éventuelle implantation industrielle directe aux États-Unis, reflète une stratégie de contournement progressif déjà observée par le passé chez d’autres constructeurs internationaux souhaitant s’implanter durablement sur ce marché stratégique. Le fait que la majorité des parts de marché perdues bénéficierait principalement à d’autres constructeurs asiatiques comme Toyota, Hyundai et Nissan, plutôt qu’aux groupes chinois eux-mêmes, suggère que l’essentiel de la concurrence resterait d’abord interne à l’Asie automobile plutôt que directement dirigée contre les constructeurs américains ou européens. Le contexte politique actuel, marqué par un durcissement plutôt qu’un assouplissement des restrictions commerciales sous l’administration Trump, laisse néanmoins peser une incertitude significative sur la matérialisation effective de ce scénario d’ici 2038.

L’article Chine : 11 % du marché US visés d’ici 2038 est apparu en premier sur Le Blog Auto.

  •  
❌